
정기예금 이자 vs 물가, 세금까지 빼면 실질금리는 얼마일까
은행에서 연 3.2% 예금에 가입하면 1년 뒤 3.2%를 번 것 같지만, 그 사이 물가가 2.9% 올랐고 이자에서 세금 15.4%가 빠졌다면 실제로 늘어난 구매력은 거의 없습니다. 오히려 줄었을 수도 있습니다. 이 차이를 보여 주는 숫자가 실질금리입니다. 기준금리가 올해 두 번 오른 지금 같은 시기에는 예금 금리가 오른 만큼 물가도 올랐는지 함께 봐야 합니다.
실질금리는 이렇게 계산합니다
실질금리는 명목금리(통장에 찍히는 금리)에서 세금과 물가상승률을 뺀 값입니다. 정확하게는 이렇게 구합니다.
세후 금리 = 예금 금리 × (1 − 세율) 실질금리 = (1 + 세후 금리) ÷ (1 + 물가상승률) − 1
일반 예금은 이자소득세 14%와 지방소득세 1.4%를 합쳐 15.4%가 원천징수됩니다. 연 3.2% 예금의 세후 금리는 3.2% × 0.846 = 약 2.71%입니다. 물가가 2.9% 올랐다면 실질금리는 1.0271 ÷ 1.029 − 1 = 약 −0.19%입니다. 이자를 받았는데도 구매력은 연 0.19% 줄어드는 셈입니다.
1억 원을 넣으면 숫자가 더 구체적으로 보입니다. 연 3.2% 이자는 세전 320만 원이고 세금 약 49만 원을 떼면 약 271만 원이 통장에 들어옵니다. 1억 271만 원이 되지만 물가가 2.9% 오른 세상에서 이 돈이 살 수 있는 물건은 오늘 가치로 약 9,981만 원어치입니다. 이자가 늘었는데 원금의 구매력은 19만 원쯤 줄어든 것입니다.
지금 물가와 금리는 어디에 있나
2026년 9월 소비자물가는 1년 전보다 2.9% 올랐습니다. 8월의 3.1%보다는 내려왔지만 석유류가 14.8% 오른 영향이 컸고, 식료품과 에너지를 뺀 근원물가는 2.8%, 장바구니 물가에 가까운 생활물가지수는 2.5%였습니다. 반면 농축수산물은 0.3% 내렸습니다.
기준금리는 7월과 8월에 연달아 0.25%포인트씩 올라 연 3.00%가 됐습니다. 한국은행은 올해 물가상승률을 2.7%, 내년을 2.3%로 전망합니다. 시중은행의 1년 정기예금 최고금리는 연 3.2% 안팎으로 소개되고 있는데, 이는 우대조건을 모두 채웠을 때 값이고 기본금리는 이보다 0.3~0.8%포인트 낮은 경우가 많습니다.
예금 금리가 몇 %여야 물가를 이길까
세후 금리가 물가상승률과 같아지는 세전 금리가 손익분기입니다. 일반과세라면 물가상승률 ÷ 0.846으로 구합니다.
| 물가상승률 | 물가를 따라가는 세전 예금 금리 |
|---|---|
| 2.0% | 약 2.36% |
| 2.3% (한은 내년 전망) | 약 2.72% |
| 2.7% (한은 올해 전망) | 약 3.19% |
| 2.9% (올해 9월) | 약 3.43% |
| 3.5% | 약 4.14% |
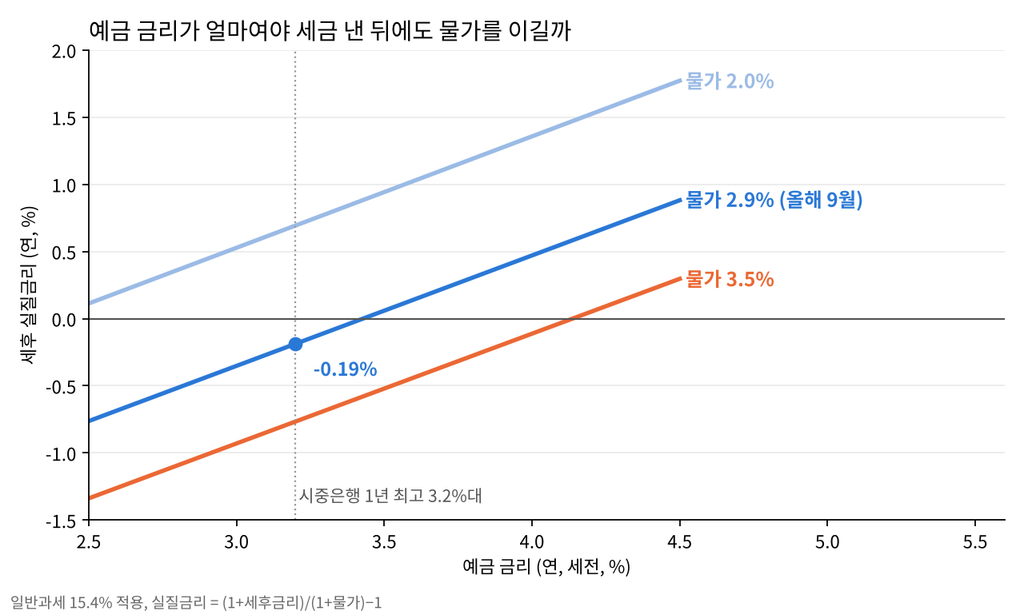
같은 연 3.2% 예금이라도 물가가 2.0%이면 실질금리가 약 +0.69%이고, 2.7%이면 거의 0이고, 2.9%이면 −0.19%이고, 3.5%이면 −0.77%입니다. 예금 금리는 그대로인데 물가에 따라 결과가 달라집니다. 3.5% 예금이면 물가 2.9%에서 +0.06%로 겨우 앞서고, 4.0%이면 +0.47%입니다.
비과세로 받으면 사정이 달라집니다. 같은 3.2%라도 세금이 없으면 물가 2.9%에서 실질금리가 +0.29%입니다. 세금 15.4%가 실질 수익을 얼마나 깎는지 보여 주는 숫자입니다. ISA 계좌처럼 이자에 한도 안에서 세금을 매기지 않는 계좌도 같은 이유로 의미가 있습니다. 다만 가입 자격과 한도가 있으므로 조건은 각 상품 안내에서 확인해야 합니다.
기간이 길면 어떻게 달라질까
1억 원을 연 3.2% 일반과세 예금에 두고 이자를 계속 같은 금리로 다시 예치한다고 가정하고, 물가는 연 2.9%로 유지된다고 해 보겠습니다.
| 기간 | 세후 원리금 | 그 돈의 오늘 구매력 |
|---|---|---|
| 1년 | 1억 271만 원 | 9,981만 원 |
| 3년 | 1억 834만 원 | 9,944만 원 |
| 5년 | 1억 1,429만 원 | 9,907만 원 |
| 10년 | 1억 3,062만 원 | 9,814만 원 |
통장 잔고는 10년 동안 3,000만 원 넘게 늘지만 구매력으로는 약 186만 원이 줄어듭니다. 같은 조건에서 비과세였다면 10년 뒤 구매력이 오히려 약 295만 원 늘어난 1억 295만 원입니다. 숫자는 작아 보이지만 예금이 자산을 지키는 도구이지 크게 불리는 도구는 아니라는 점을 보여 줍니다.
직접 계산해 보기
예금 실질금리 계산기 (세후, 물가 반영)
매년 만기 때 이자를 같은 금리로 다시 예치한다고 가정했고, 물가상승률은 기간 내내 같다고 봤습니다. 금융소득종합과세 대상(이자·배당 합계 연 2,000만 원 초과)과 지방소득세 외 세금은 반영하지 않았습니다. 실제 금리와 세금은 가입 상품의 안내를 확인하세요.
이 계산을 쓸 때 알아 둘 점
물가상승률은 평균 개념입니다. 소비자물가지수는 전체 가구의 평균 소비 바구니를 기준으로 하기 때문에 석유류 비중이 높은 가구와 식료품 비중이 높은 가구의 체감은 다릅니다. 올해 9월 석유류는 14.8% 올랐지만 농산물은 4.0% 내렸습니다. 본인의 소비 구성에 맞춰 보려면 생활물가지수나 자주 사는 품목의 가격 변화를 함께 보세요.
앞으로의 물가는 알 수 없습니다. 계산기에서 물가상승률을 2%, 3%, 4%로 바꿔 가며 여러 경우를 확인해 두는 쪽이 한 가지 숫자에 의존하는 것보다 안전합니다.
실질금리가 마이너스라고 해서 예금을 피하라는 뜻은 아닙니다. 예금은 원금이 보장되고 단기 자금을 안전하게 두는 용도로 의미가 있습니다. 다만 5년, 10년 장기 자금까지 예금 이자만 믿고 있다면 구매력이 서서히 줄어들 수 있다는 점은 알고 있어야 합니다. 어떤 자산에 얼마를 둘지는 투자 기간과 감당할 수 있는 위험에 따라 달라지므로 이 글에서는 특정 상품을 권하지 않습니다.
정리
실질금리는 예금 금리에서 세금과 물가를 반영해 구합니다. 연 3.2% 예금은 일반과세에서 세후 2.71%이고, 물가가 2.9%이면 실질금리는 약 −0.19%입니다. 물가를 따라가려면 올해 9월 물가 기준 세전 3.43% 이상이 필요하고, 한은의 올해 물가 전망 2.7%라면 3.19% 정도입니다. 예금에 가입하기 전에 금리뿐 아니라 세금과 물가를 함께 계산해 보시기 바랍니다.


댓글 0
첫 댓글을 남겨보세요.