
국민연금 182조 평가손실, 내가 받을 연금도 줄어들까
“국민연금 182조 원 증발”이라는 제목의 기사가 나오면서 내가 낸 보험료가 사라진 것인지, 나중에 받을 연금이 줄어드는 것인지 불안해하시는 분이 많습니다. 숫자가 큰 만큼 이 182조 원이 무엇을 재는 수치인지, 실제로 손실이 확정된 것인지, 연금액과 어떻게 연결되는지를 나눠서 보는 것이 필요합니다. 이 글에서는 책임이나 운용에 대한 평가는 다루지 않고, 보도된 숫자의 의미와 연금 구조를 정리하겠습니다.
182조가 가리키는 범위
보도에 따르면 국민연금이 5% 이상 지분을 가진 상장사 287곳의 주식 평가액은 6월 말 약 515.9조 원에서 10월 15일 약 333.5조 원으로 줄었습니다. 차이는 약 182.4조 원이고 비율로는 35.3%입니다. 한국경제가 FnGuide 자료로 계산한 값이며 국민연금이 직접 발표한 손실액은 아닙니다.
이 수치가 말하는 것은 이 287곳의 시점 간 평가액 변화입니다. 기금 전체가 아닙니다. 기금운용본부가 8월 28일 발표한 잠정 수치로 6월 말 기금 적립금은 1,866조 원이었습니다. 이 안에는 국내 주식뿐 아니라 해외 주식, 국내외 채권, 대체투자가 모두 들어 있습니다. 182.4조 원을 6월 말 적립금과 단순 비교하면 약 9.8%이지만, 이는 크기를 가늠하기 위한 비교일 뿐 기금 전체의 손실률이 아닙니다. 채권 손익, 해외 투자 손익, 이자·배당 수입은 이 계산에 들어 있지 않기 때문입니다.
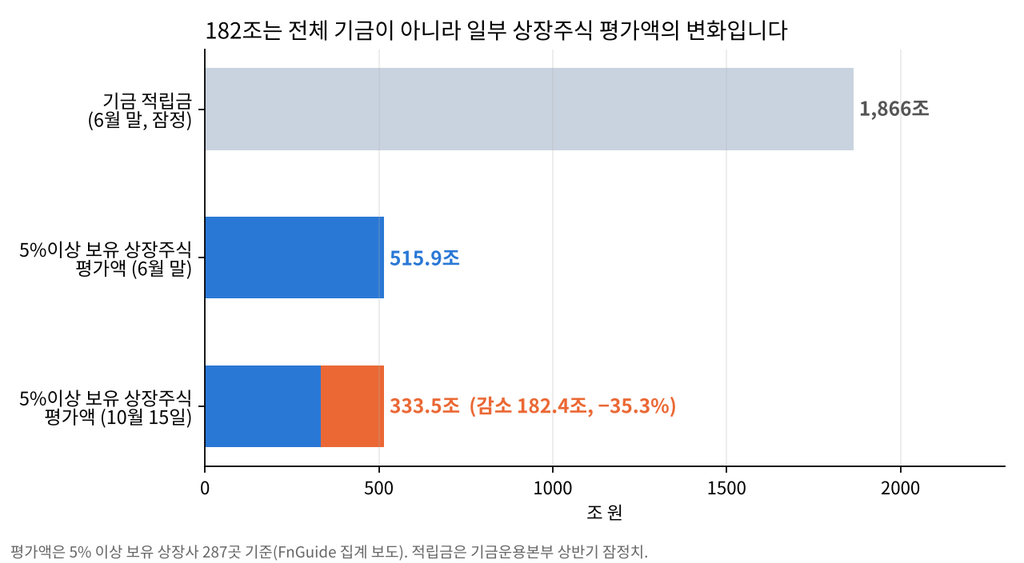
원인으로는 반도체 대형주의 주가 하락이 지목됩니다. 같은 보도에서 삼성전자와 SK하이닉스 두 종목이 전체 감소분의 71.8%인 약 131.1조 원을 차지했습니다. 삼성전자 주가는 33만 4천 원에서 21만 원으로, SK하이닉스는 265만 원에서 126만 2천 원으로 내려갔다고 합니다. 287곳 중 176곳이 하락했고 SK이노베이션처럼 오른 종목도 있었습니다.
평가손실은 확정된 손실인가
평가손실은 가진 자산의 시장 가격이 내려서 장부상 가치가 줄어든 것입니다. 팔아서 확정된 손실이 아닙니다. 가격이 다시 오르면 평가손실은 줄어들고, 팔지 않았다면 실제로 돈이 사라진 것은 아닙니다. 반대로 가격이 계속 내려가면 평가손실이 커지고, 나중에 파는 시점에 확정된 손실이 됩니다.
특히 기간이 중요합니다. 같은 기금이 올해 상반기에는 국내 주식 수익률 107.37%, 해외 주식 17.81%, 전체 기금 수익률 27.22%를 기록했다고 발표됐습니다. 보도된 182조 원은 6월 말을 기준점으로 잡고 10월 15일까지 내려온 폭이므로, 연초부터 오른 흐름과 함께 보아야 올해 성과를 정확히 알 수 있습니다. 3분기 전체 기금 수익률은 기금운용본부가 공시하는 수치로 확인할 수 있습니다.
내 연금액은 기금 수익률에 따라 정해질까
여기서 많은 분이 오해합니다. 국민연금은 내가 낸 보험료를 기금이 굴려서 나온 수익만큼 돌려받는 개인 적립식 계좌가 아닙니다. 연금액은 법에서 정한 산식으로 정해집니다. 가입 기간과 가입 중 소득, 소득대체율이 기본 변수이고, 수령 중에는 물가 변동에 따라 매년 조정됩니다. 기금의 한 해 수익률이 오르거나 내린다고 해서 내 연금액 계산식의 숫자가 바뀌지는 않습니다.
기금 손익이 연금과 연결되는 경로는 간접적입니다. 기금은 미래 연금 지급을 위한 재원이므로, 장기 수익률이 낮으면 기금이 소진되는 시점 전망이 앞당겨질 수 있고, 이는 보험료율이나 급여 수준에 대한 정책 논의로 이어질 수 있습니다. 한 분기 평가손익이 곧바로 연금액을 바꾸는 구조는 아닙니다.
| 구분 | 기금 평가손익의 영향 |
|---|---|
| 내가 받는 연금액 계산식 | 직접 영향 없음 (가입기간, 소득, 소득대체율, 물가로 결정) |
| 이미 정해진 보험료율 인상 일정 | 영향 없음 (2026년부터 매년 0.5%p씩, 2033년 13%) |
| 기금 소진 시점 전망 | 장기 수익률이 가정에 못 미치면 앞당겨질 수 있음 (간접) |
| 향후 제도 논의 | 재정 전망이 바뀌면 논의에 반영될 수 있음 (간접) |
연금개혁으로 이미 정해진 것들
올해 1월 1일부터 시행된 연금개혁법으로 몇 가지가 법에 정해져 있습니다. 보험료율은 올해 9.5%로 올랐고 매년 0.5%포인트씩 올라 2033년 13%가 됩니다. 소득대체율은 40년 가입 기준 43%로 정해졌습니다. 또한 국가가 연금 지급을 보장한다는 내용이 법에 명시됐습니다. 정부는 보험료율과 소득대체율 조정, 기금 수익률 제고 노력이 함께 이뤄지면 기금 소진 시점이 2056년에서 2071년으로 늦춰질 것으로 전망했습니다. 이 전망은 기금 수익률을 높이는 노력을 전제로 한 것이어서 수익률이 어떻게 움직이느냐가 장기 재정과 이어진다는 점은 분명합니다.
앞으로 어떤 숫자를 보면 좋을까
뉴스 제목의 큰 숫자보다 다음 세 가지를 같이 보는 편이 판단에 도움이 됩니다.
- 기금운용본부가 분기마다 공시하는 전체 기금 수익률과 적립금. 국내 주식 한 영역이 아니라 자산 전체의 성과입니다.
- 기간별 수익률. 1년 수치보다 5년, 10년 연환산 수익률이 장기 기금 운용에서 더 의미가 있습니다.
- 내 예상 연금액. 국민연금공단의 “내 연금 알아보기”에서 가입 내역과 예상 수령액을 확인할 수 있습니다. 이 금액은 기금 수익률이 아니라 내 가입 이력으로 정해집니다.
정리
182조 원은 6월 말과 10월 15일을 비교한 5% 이상 보유 상장주식 287곳의 평가액 감소를 언론이 추정한 숫자이고, 전체 기금의 손실이나 확정된 손실은 아닙니다. 같은 기간 기금의 상반기 수익률은 27.22%였습니다. 내가 받을 연금액은 가입 기간, 소득, 소득대체율, 물가로 정해지므로 기금의 분기 평가손익이 곧바로 연금액을 바꾸지는 않습니다. 다만 장기 수익률은 기금 재정 전망과 이어지므로 공시되는 전체 수익률을 계속 확인해 볼 필요가 있습니다.
예상 연금액은 가입 이력에 따라 사람마다 다릅니다. 국민연금공단의 “내 연금 알아보기”에서 본인의 수치를 직접 확인해 보세요.


댓글 0
첫 댓글을 남겨보세요.