
청년미래적금 2차 신청 마감 10월 16일, 신청 전에 계산해 보세요 (일반형·우대형·기여금 없는 구간 만기 수령액)
청년미래적금 2차 신청이 이번 주 금요일인 10월 16일에 끝납니다. 오늘은 일요일이라 신청을 받지 않고, 내일 월요일부터 금요일까지 5일이 남았습니다. 보도에 따르면 1차 때는 약 234만 명이 신청했는데 최종 가입자는 약 138만 명이었습니다. 신청한 사람의 40% 정도가 가입하지 못했다는 얘기라서, 신청 버튼을 누르기 전에 내가 어느 유형에 해당하고 만기에 얼마를 받는지 먼저 계산해 보는 게 좋습니다. 이 글에서는 소득 구간별 수령액을 직접 계산했고, 숫자를 바꿔서 확인할 수 있는 계산기도 넣었습니다.
지금 남은 일정부터 확인하세요
신청은 10월 12일부터 16일까지 평일에만 받고, 취급 은행과 우체국 등의 모바일 앱에서 비대면으로 합니다. 홀짝제는 첫 이틀로 끝났기 때문에 지금은 출생연도와 상관없이 누구나 신청할 수 있습니다. 신청 가능 시간은 은행마다 다를 수 있으니 이용하실 앱의 공지를 먼저 보세요. 마감일 오후에는 접속이 몰릴 수 있어서 가능하면 하루 이틀 앞서 신청하시길 권합니다.
신청이 끝나면 소득과 가구 기준을 심사합니다. 심사는 10월 19일부터 11월 13일까지 진행되고, 사전 심사 결과는 10월 30일에서 11월 2일 사이에 나옵니다. 결과에 이의가 있으면 11월 2일부터 5일까지 이의신청을 할 수 있고, 최종 결과는 11월 12일에서 13일에 나옵니다. 가입이 확정되면 11월 16일부터 27일 사이에 계좌를 열어야 하는데, 이 기간을 넘기면 가입이 무효가 된다고 하니 달력에 표시해 두세요. 일정은 심사 상황에 따라 바뀔 수 있습니다.
신청해도 가입하지 못하는 경우
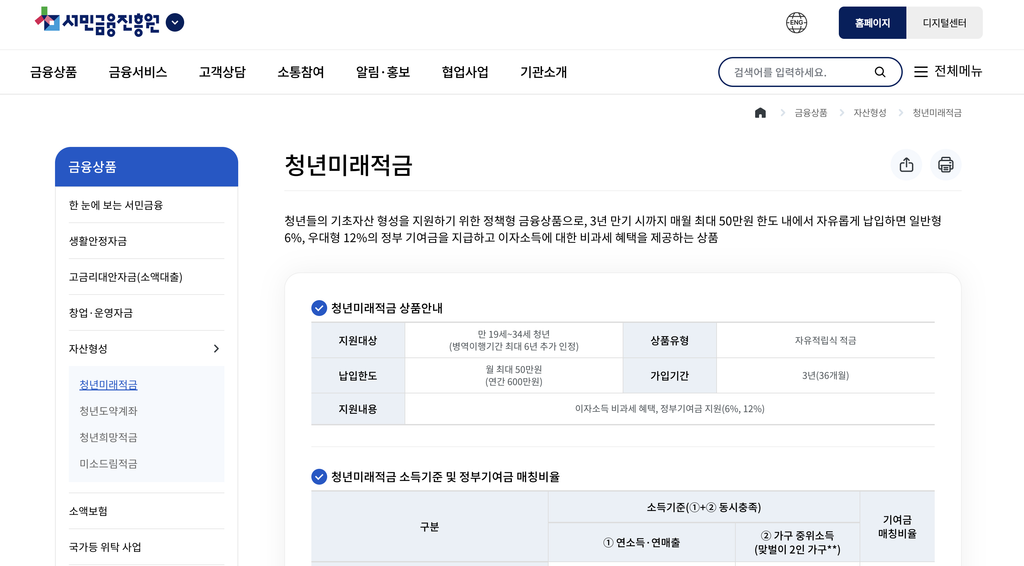
가입 대상은 만 19세에서 34세입니다. 군 복무를 마친 분은 복무 기간을 최대 6년까지 나이 계산에서 빼 줍니다. 소득은 올해가 아니라 2025년 확정 소득으로 보고, 총급여 7,500만 원 이하 근로자이거나 연 매출 3억 원 이하 소상공인이어야 합니다. 여기에 가구 기준 중위소득 200% 이하라는 조건이 더 붙습니다.
1차에서 걸러진 신청자가 많았던 이유도 대부분 이 소득과 가구 기준이었다고 알려져 있습니다. 본인 소득은 낮아도 같이 사는 가구원의 소득이 합산되면 기준을 넘을 수 있습니다. 부모님과 함께 사는 분은 특히 가구 구성을 먼저 확인해 보세요. 가구 기준이 헷갈리면 서민금융진흥원의 안내를 보는 것이 가장 정확합니다.
소득 구간별로 만기에 얼마를 받나
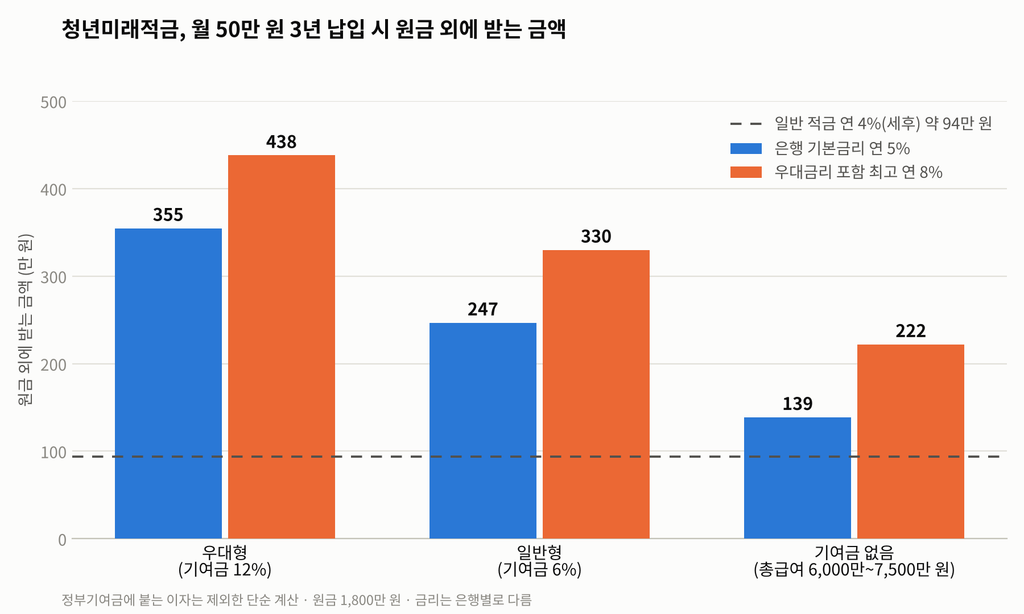
가입 대상이 된다고 해서 정부 기여금을 모두 받는 것은 아닙니다. 총급여 6,000만 원 이하는 일반형으로 납입액의 6%를 기여금으로 받고, 일정 요건을 갖춘 중소기업 재직자나 소상공인은 우대형으로 12%를 받습니다. 총급여가 6,000만 원을 넘고 7,500만 원 이하인 구간은 가입은 되지만 기여금은 없고 이자 비과세만 적용됩니다.
월 50만 원을 36개월 동안 넣으면 원금은 1,800만 원입니다. 은행 기본금리는 연 5%이고, 우대금리를 모두 채웠을 때 최고금리가 은행에 따라 연 7% 또는 8%입니다. 기본금리 5%를 기준으로 계산하면 우대형은 원금 외에 약 355만 원, 일반형은 약 247만 원, 기여금이 없는 구간은 약 139만 원을 받습니다. 최고금리 8%로 계산하면 각각 약 438만 원, 330만 원, 222만 원입니다. 이 금액에는 정부 기여금에 붙는 이자는 넣지 않았으니 실제로는 조금 더 나올 수 있습니다.
여기서 눈여겨볼 점이 두 가지 있습니다. 첫째, 일반형에서는 기여금 108만 원이 기본금리 5%의 이자 약 139만 원과 크게 다르지 않아서, 정부 지원이 이자의 큰 부분을 차지한다는 것입니다. 둘째, 기여금이 없는 구간도 비과세 때문에 손해는 아니라는 점입니다. 같은 돈을 연 4% 일반 적금에 넣으면 이자 약 111만 원에서 세금 15.4%를 떼고 약 94만 원이 남습니다. 기여금이 없는 구간의 5% 비과세 이자 139만 원과 비교하면 약 45만 원 차이이고, 일반형은 일반 적금보다 약 153만 원을 더 받는 셈입니다.
내 숫자로 직접 계산해 보세요
청년미래적금 만기 수령액 계산기
매월 같은 금액을 36개월 납입하고 단순 이자로 계산한 참고용 금액입니다. 정부기여금에 붙는 이자는 포함하지 않았고 실제 수령액은 은행과 납입 시점에 따라 달라집니다.
월 납입액이나 금리가 다르신 분을 위해 계산기를 준비했습니다. 월 납입액, 내 유형, 은행의 적용 금리, 비교할 일반 적금 금리를 넣으면 만기 수령액과 일반 적금과의 차이가 바로 나옵니다.
은행은 최고금리보다 우대 조건을 먼저 보세요
기본금리는 취급 기관이 모두 연 5%로 같고 우대금리를 채웠을 때의 최고금리가 기관마다 다릅니다. 농협, 신한, 우리, 하나, 기업, 국민은행과 우체국은 최고 8%이고, 수협, iM뱅크, 부산, 광주, 전북, 경남은행과 카카오뱅크는 최고 7%로 안내되었습니다. 같은 조건에서 월 50만 원 3년이면 이자가 7%는 약 194만 원, 8%는 약 222만 원이라서 약 28만 원 차이가 납니다.
다만 이 차이는 우대 조건을 모두 채웠을 때의 이야기입니다. 우대금리는 보통 급여 이체나 카드 사용 같은 거래 실적을 요구하기 때문에, 최고금리가 높은 은행이라도 내가 조건을 채우지 못하면 기본금리 5%를 받게 됩니다. 이미 거래하는 주거래 은행에서 무리 없이 채울 수 있는 조건이 있는지부터 보시고, 은행별 우대 조건은 각 은행 앱에서 확인하세요. 이 글에서는 은행별 우대 조건의 세부 내용을 확인하지 못했습니다.
청년도약계좌에서 갈아타려면 순서를 지키세요
청년도약계좌를 갖고 있다면 이번 2차에서도 갈아탈 수 있습니다. 순서는 먼저 청년미래적금에 신청해서 가입 가능 안내를 받고, 계좌를 만든 다음에, 마지막으로 청년도약계좌를 특별 중도해지하는 것입니다. 순서를 바꾸면 갈아타기로 인정되지 않는다고 하니 도약계좌를 먼저 해지하지 마세요. 특별 중도해지를 하면 기존에 쌓인 정부 기여금과 비과세 혜택은 유지된다고 안내되어 있습니다. 해지금을 한 번에 넣을 수는 없고 월 최대 50만 원 한도를 따릅니다.
도약계좌는 5년 만기라 오래 묶이는 반면 미래적금은 3년으로 짧습니다. 도약계좌에 가입한 지 얼마 안 돼서 쌓인 기여금이 적고 3년 안에 목돈이 필요하다면 갈아타는 쪽을 따져 볼 만합니다. 이미 오래 납입했다면 유지가 나을 수 있으니 본인의 기여금과 남은 기간으로 비교해 보세요.
신청 전에 해 볼 일
오늘 중에 2025년 총급여와 가구 구성이 소득 기준에 맞는지 먼저 확인하세요. 그다음 내가 일반형인지 우대형인지, 기여금이 없는 구간인지 정하고 위 계산기로 만기 수령액을 확인합니다. 이미 거래하는 은행에서 우대금리를 채울 수 있는지 보고, 이번 주 금요일 마감 전에 신청하세요. 신청 후에는 10월 30일 전후의 사전 심사 결과를 기다리고, 가입이 확정되면 11월 16일부터 27일 사이에 계좌 개설을 잊지 마세요.
청년미래적금의 일반적인 중도해지 조건은 제가 확인한 자료에서 찾지 못했습니다. 3년 동안 납입을 유지해야 하는 상품이라 중간에 목돈을 쓸 일이 있는지는 신청 전에 따져 보시고, 해지 조건은 서민금융진흥원 안내에서 확인하세요.
정리
청년미래적금 2차는 10월 16일 금요일에 신청이 끝나고, 신청한다고 모두 가입되는 것은 아닙니다. 월 50만 원 3년 기준으로 일반형은 기본금리에서도 원금 외에 약 247만 원을 받고, 기여금이 없는 구간도 비과세 덕분에 일반 적금보다 약 45만 원 앞섭니다. 은행은 최고금리보다 내가 우대 조건을 채울 수 있는지가 먼저입니다.
이 글은 일반적인 정보 제공이며 금융 상담이 아닙니다. 가입 조건과 일정, 금리는 바뀔 수 있으니 서민금융진흥원과 금융위원회, 이용하실 은행의 공식 안내를 최종 확인하시기 바랍니다.
출처: 금융위원회·서민금융진흥원 청년미래적금 2차 안내, 은행별 금리 정리(make2t.kr 2026.10), 청년미래적금 2차 일정 정리(foxcg.com 2026.10), 1차 신청·가입 인원은 이전 보도 인용 작성일 2026년 10월 11일


댓글 0
첫 댓글을 남겨보세요.