
ISA 계좌 만들기 전에 꼭 계산해 보세요, 일반 증권계좌보다 세금이 얼마나 줄까 (중개형 ISA 비과세 한도와 손익통산)
ISA 계좌는 만들어 두면 무조건 이득이라는 이야기를 많이 듣습니다. 그런데 어떤 상품을 담느냐에 따라 효과가 크게 달라지고, 경우에 따라서는 일반 증권계좌와 별 차이가 없기도 합니다. 이 글에서는 일반 증권계좌와 세금을 수익별로 직접 비교해 보고, ISA가 특히 유리한 경우와 그렇지 않은 경우를 나눠서 정리했습니다.
ISA는 이런 계좌입니다
ISA는 개인종합자산관리계좌로, 예금과 펀드, ETF, 주식을 한 계좌에 담아 운용하면서 그 안에서 나는 이익에 세제 혜택을 주는 계좌입니다. 3년 동안 의무적으로 유지해야 하고, 일반형은 이익 200만 원, 서민형과 농어민형은 400만 원까지 비과세입니다. 한도를 넘는 이익은 9.9%로 분리과세되는데, 일반 계좌의 이자와 배당에 붙는 15.4%보다 낮습니다.
납입 한도는 연 2,000만 원이고 총 1억 원까지입니다. 올해 한도를 다 쓰지 못하면 다음 해로 이월할 수 있습니다. 중도에 해지하면 세제 혜택이 줄어들거나 이미 감면받은 세금을 내야 할 수 있어서, 3년 동안 쓰지 않을 돈만 넣어야 합니다.
일반 증권계좌와 세금이 얼마나 다를까
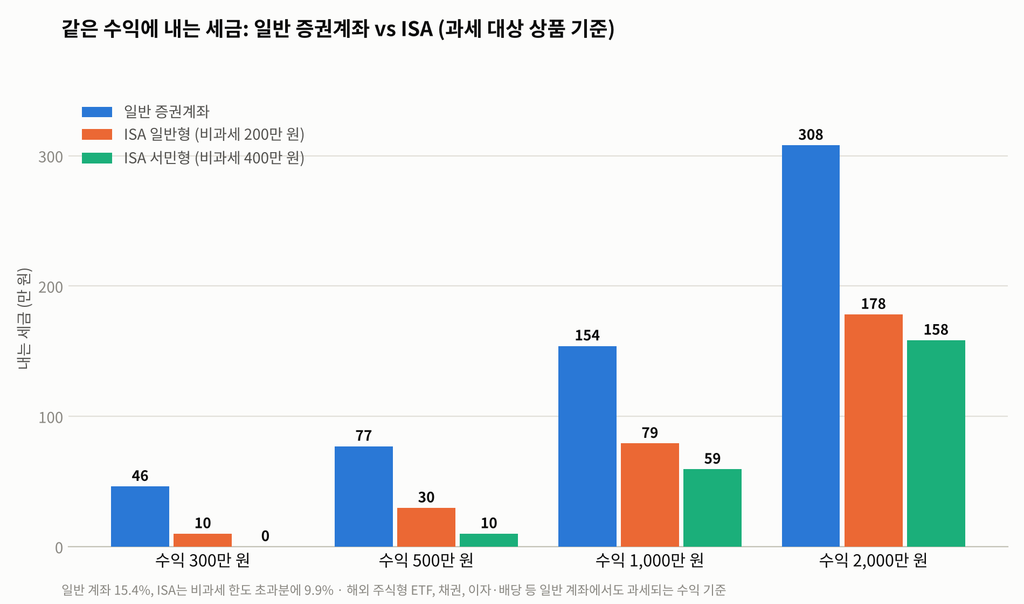
일반 계좌에서도 세금이 붙는 수익, 즉 해외 주식형 ETF의 매매차익이나 채권 투자 수익, 이자, 배당을 기준으로 비교해 보겠습니다. 이런 수익은 일반 계좌에서 15.4%가 과세됩니다.
수익이 300만 원이면 일반 계좌 세금은 약 46만 원입니다. ISA 일반형은 비과세 한도 200만 원을 뺀 100만 원에 9.9%가 붙어 약 10만 원이고, 서민형은 한도 400만 원 안이라 0원입니다. 수익이 500만 원이면 일반 계좌 77만 원, ISA 일반형 약 30만 원, 서민형 약 10만 원으로 일반형 기준 약 47만 원을 아낍니다. 수익이 1,000만 원이면 일반 계좌 154만 원, ISA 일반형 약 79만 원, 서민형 약 59만 원이고, 수익이 2,000만 원이면 308만 원, 약 178만 원, 약 158만 원입니다.
수익이 커질수록 절약액도 커지지만, 비과세 한도가 정해져 있어서 수익이 아주 크면 절세 비율은 줄어듭니다. 그래서 ISA는 수익이 수백만 원에서 천만 원대일 때 가장 효율적이고, 서민형은 같은 조건에서 일반형보다 비과세 한도가 두 배라 유리합니다.
손익통산이 의미 있는 이유
ISA에는 계좌 안의 이익과 손실을 합쳐서 순이익에만 세금을 매기는 손익통산이 있습니다. 예를 들어 어떤 상품에서 800만 원 이익이 나고 다른 상품에서 600만 원 손실이 났다면 ISA에서는 순이익 200만 원이 과세 대상이 됩니다. 일반 계좌에서는 손실을 이익에서 빼 주지 않아 800만 원 전체에 세금이 붙습니다. 이 예에서 일반 계좌 세금은 약 123만 원이지만 ISA에서는 비과세 한도 안에 들어가 세금이 0원일 수 있습니다.
여러 상품에 나눠 투자하는 분은 손실이 나는 상품이 있어도 손익통산 덕분에 세금이 줄어드는 효과를 볼 수 있습니다. 다만 일반 계좌에서도 과세되지 않는 국내주식형 ETF의 손익이 ISA 손익통산에 어떻게 반영되는지는 자료마다 설명이 달랐으니, 증권사 안내에서 확인하세요.
ISA가 오히려 효과가 작은 경우
여기가 이 글에서 가장 중요한 부분입니다. 국내 상장 주식과 국내 주식형 ETF의 매매차익은 일반 증권계좌에서도 세금이 붙지 않습니다. 배당금만 15.4%로 과세됩니다. 그래서 국내 주식이나 국내 주식형 ETF를 사고파는 것이 주된 투자라면 ISA를 써도 줄어드는 세금이 많지 않고, 증권사 안내에 따라서는 오히려 ISA에서 과세 항목에 잡혀 일반 계좌가 더 유리해질 수 있다는 설명도 있습니다.
반대로 ISA가 특히 유리한 경우는 일반 계좌에서도 15.4%가 붙는 수익입니다. 국내에 상장된 해외 주식형 ETF, 채권형 ETF, 원자재 ETF의 매매차익과 분배금, 예금 이자, 배당금이 여기에 해당합니다. ISA에는 해외 상장 ETF를 담을 수 없다는 점도 알아 두세요. 같은 ETF를 일반 계좌에서 사면 이익에 15.4%가 붙지만 ISA에서는 한도 안에서 비과세이므로, 본인이 어떤 상품에 투자할 계획인지부터 정하는 것이 순서입니다.
내 숫자로 직접 계산해 보세요
ISA 절세 효과 계산기
해외 주식형 ETF, 채권, 이자·배당처럼 일반 계좌에서도 15.4%가 과세되는 수익을 기준으로 한 참고용 계산입니다. 일반 계좌에서는 손실을 이익과 합산할 수 없다고 가정했습니다. 국내 주식형 ETF와 국내 주식 매매차익은 일반 계좌에서도 과세되지 않아 포함하지 않았고, 수수료와 금융소득종합과세는 반영하지 않았습니다.
3년 동안 예상하는 이익과 손실, ISA 유형을 넣으면 일반 계좌와 ISA의 세금, 절세액이 나옵니다. 입력하는 이익은 일반 계좌에서도 과세되는 상품(해외 주식형 ETF, 채권, 이자, 배당)의 수익만 넣으세요.
가입 조건과 유형 선택
현행 기준으로 만 19세 이상 거주자이거나, 만 15세 이상 19세 미만이면서 근로소득이 있는 사람이 가입할 수 있습니다. 직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이었다면 가입할 수 없습니다. 서민형은 총급여 5,000만 원 이하이거나 종합소득 3,800만 원 이하인 분이 해당하는 것으로 알려져 있어서, 증권사에서 소득 증빙으로 확인받으면 됩니다.
유형은 직접 종목을 사고파는 중개형, 금융회사가 알아서 운용해 주는 일임형, 상품을 골라 맡기는 신탁형으로 나뉩니다. 주식과 ETF를 직접 거래하려면 중개형이어야 하고, 일임형은 운용 보수가 붙습니다. ISA는 모든 금융회사를 통틀어 한 사람이 계좌 한 개만 가질 수 있습니다.
개설 전에 점검할 것
ISA에서 거래하려는 상품을 그 증권사가 지원하는지, 국내 상장 해외 ETF를 담을 수 있는지, 나중에 만기 자금을 연금계좌로 옮기기 쉬운지를 먼저 확인하세요. 서민형이라면 소득 증빙 서류를 미리 챙겨 가면 한 번에 끝납니다. 처음부터 연 한도 2,000만 원을 다 채울 필요는 없고, 3년 동안 쓰지 않을 돈만 넣는 것이 안전합니다.
지금 만들어도 될까, 신설 ISA 개편안
정부는 8월 3일 발표한 2026년 세제개편안에서 국내 주식과 국내 주식형 펀드 등 국내 자산에 투자하는 생산적금융 ISA를 새로 만들겠다고 밝혔습니다. 이자와 배당을 전액 비과세하고 납입 한도는 연 2,000만 원, 총 2억 원으로 하는 방향이며, 청년형은 34세 이하이면서 총급여 7,500만 원 이하인 경우 납입금의 10%를 소득공제해 주는 안이 포함되었습니다. 다만 이는 정부안이고 국회 통과 여부와 시행일은 제가 확인한 자료에서 찾지 못했습니다. 세부 내용이 바뀔 수도 있으니 확정될 때까지는 현행 제도로 판단하세요.
해외 ETF나 일임형처럼 새 ISA에서 제한될 가능성이 있는 방식으로 투자할 계획이라면 기존 ISA를 먼저 만드는 편이 낫고, 국내 주식에만 투자할 계획이라면 새 제도가 확정된 뒤 조건을 비교해도 늦지 않습니다. 이 부분은 확정되는 대로 글을 고치겠습니다.
정리
ISA는 이익 200만 원(서민형은 400만 원)까지 비과세이고 초과분은 9.9%만 내서, 해외 주식형 ETF나 채권, 이자와 배당처럼 일반 계좌에서도 15.4%가 붙는 수익에서 효과가 큽니다. 수익이 500만 원이면 일반 계좌보다 세금이 약 47만 원 줄어듭니다. 반면 국내 주식이나 국내 주식형 ETF는 일반 계좌에서도 매매차익에 세금이 없어서 ISA 효과가 작습니다. 만들기 전에 어떤 상품에 투자할지부터 정하고, 3년 동안 쓰지 않을 돈만 넣으세요.


댓글 0
첫 댓글을 남겨보세요.